 房仲宥來了・2022 年 6 月 30 日
📌 本文 2026 年 10 月更新。台中房價數字來自內政部實價登錄,由本站每月整理;房貸利率為試算用,實際以銀行核貸為準。
房子的開價越來越誇張,更誇張的是價格好像還在漲。很多首購族最常問我的問題就是:現在該買房嗎?現在買會不會買貴?
身邊朋友買了房,三不五時就說你沒眼光、沒早點進場。可是去看房仲櫥窗上的物件,開價一個比一個扯。自己勉強買得起,但又很擔心,萬一買下去之後房價跌了,不就賠了好幾百萬?
如果你很想買房,又在猶豫可不可以進場,這篇整理 6 種「適合買房」的情況。尤其是最後一點,可以讓你忐忑的心先靜下來。不過在那之前,你一定會先問:台中房價會跌嗎?
本文重點
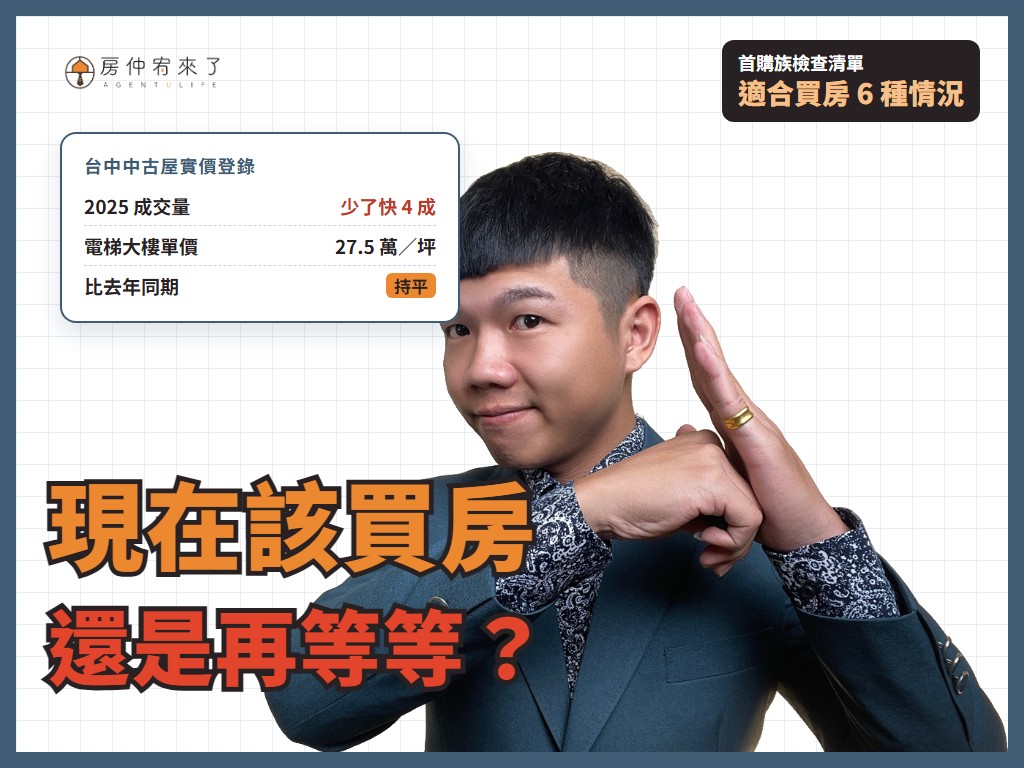
- 台中 2025 年中古屋成交量比 2024 年少了快 4 成,電梯大樓單價卻幾乎持平,是「量縮價穩」
- 自備款準備房價的 35%:25% 買房、10% 當預備金
- 每月房貸不超過家庭收入的 33%,最多 35%
- 房貸比房租低、收租淨投報率 3% 以上,都是可以買的訊號
- 自住客換屋時,房價漲跌其實影響不大;2026 年先買後賣的換屋族有 18 個月可以賣舊屋
台中房價會跌嗎?先看 2026 年的數字
先看實價登錄的成交紀錄。下面是台中中古屋的成交件數,和電梯大樓(含華廈)的單價中位數(已扣掉車位):
| 期間 | 中古屋成交件數 | 電梯大樓單價中位數 |
|---|---|---|
| 2024 年全年 | 25,001 件 | 28.0 萬/坪 |
| 2025 年全年 | 15,336 件 | 27.6 萬/坪 |
| 2026 年 1~6 月 | 7,740 件(比去年同期少 4.4%) | 27.5 萬/坪(跟去年同期持平) |
2025 年的成交量比 2024 年少了將近 4 成,單價只少了 0.4 萬。成交量從 2024 年 9 月開始變少,時間點剛好是央行第七波信用管制(緊縮房貸)上路的時候。
所以這兩年台中的狀況是量縮價穩:買的人變少了,但屋主沒有大幅降價。
分區來看差別就大了。近 12 個月跟前 12 個月比,南屯、北屯小漲 1% 左右,西屯跌了 5.7%,太平漲了 11.2%、梧棲漲了 17.8%。漲幅大的區多半是新大樓交屋變多,不一定是同一間房子變貴。
所以「台中房價會不會跌」,答案要看你買的是哪一區、哪一種房子。各區最新的單價和漲跌,可以看我每個月整理的台中房市月報。
比起猜房價,更重要的是你自己適不適合現在買。下面 6 種情況,只要符合其中幾項,買下去通常不會有問題。
一、自備款要充足,建議準備房價的 35%
買房除了頭期款,還有仲介服務費、契稅、代書費這些費用。以新成屋來說,頭期款 2 成,加上 2% 的仲介服務費、2~3% 的其他支出,至少要準備房價的 25%,才有條件買房。頭期款以外還要多準備哪些錢,我整理在〈買房除了頭期款,還要準備多少錢?〉。
但我認為,把積蓄全部梭哈去買房,後面的風險會很高。
想像一下,好不容易買到喜歡的房子,交屋後想弄點裝潢、買些家具,或是遇到漏水要抓漏,身上卻沒有多的錢。萬一工作突然出狀況,被裁員又沒有預備金,房貸繳不出來,只好低頭跟家人借錢,還要聽反對你買房的家人說:「當初就叫你現在不要買。」
所以我的建議是:自備款準備房價的 35%。其中 25% 用來買房,口袋再留 10% 的現金,應付交屋後的突發狀況,也不用擔心一失業就繳不出房貸。
- 預售屋:頭期款 25%+預備金 10%=自備款 35%
- 預售屋換約:頭期款 25%+給原買方的價差+預備金 10%
- 新成屋:頭期款 25%+預備金 10%=自備款 35%
- 中古屋:頭期款 35% 以上+預備金 10%=自備款 45% 以上
還有一點要提醒:頭期款要是自己的錢。信貸、增貸借來的錢,現在銀行不准拿來付頭期款,原因我寫在〈零元買房可行嗎?〉。頭期款怎麼準備,可以看〈2026 台中買房頭期款要準備多少?〉。
二、每月房貸不超過家庭收入的 35%
你身邊可能也有這樣的朋友:結婚有了小孩,受到長輩的壓力,勉強買了一間房子。之後每天上班戰戰兢兢,不敢犯錯,也不敢跳槽到收入更高的工作,因為怕一有閃失,房貸就繳不出來。好幾年沒出國,手機也一直捨不得換。
很多首購族第一次買房時都很樂觀:為了有自己的家,未來 30 年辛苦一點也沒關係。買下去才發現,苦撐 2、3 年還可以,要苦撐 30 年真的吃不消。
用 2026 年的利率算給你看:
| 條件 | 數字 |
|---|---|
| 房價 | 1,000 萬 |
| 貸款 | 8 成 800 萬,年利率 2.3%、30 年、無寬限期 |
| 每月房貸 | 約 30,800 元 |
| 房貸占收入 33% 時,家庭月收入要 | 約 93,000 元 |
| 房貸占收入 35% 時,家庭月收入要 | 約 88,000 元 |
我的建議是,每月房貸不要超過家庭收入的 33%,最多不要超過 35%。如果算出來超過 40%,代表現在要先想辦法提高收入,也要評估一下父母的資金狀況,萬一發生意外,家裡有沒有後盾。
符合青年首購條件的話,可以看看青安 3.0,前幾年的月付會輕一點,但寬限期結束後月付會變成 2 倍以上,申請前一定要先算清楚,我在〈零元買房可行嗎?〉裡有試算。
很多急著賣房的屋主,就是因為房貸太重,每個月存不到錢,又剛好遇到被裁員,繳不出房貸只好降價求售。1,000 萬的房子賠 10% 到 15% 賣掉,就是 100 萬到 150 萬,還沒算賣房的仲介費和稅。別為了一間房子,讓自己變成窮苦的屋奴。
三、買房不要只是為了面子
每天打開臉書、IG,都看得到朋友在高級餐廳拍照、同學買車打卡。很多人是為了攀比、為了證明給某個人看,硬著頭皮買了一間不那麼適合、甚至不那麼需要的房子。
也有人是因為長輩壓力、結婚生子,或是覺得自己超過 30 歲還沒買房就很失敗,做出不適合自己的決定。
我想讓你知道的是,買房除了確認自己負擔得起,最重要的是這間房子符不符合你自己住的需求。你現在真的需要一間房子,看上的房子也符合需求、負擔得起,這時候買才是理智的決定。
四、房貸比房租低,就值得考慮買
如果房貸比房租還高,想等房價增值的房東,等於是暫時虧錢把房子租給你,這時候當租客反而划算。
台中市區的透天店面,幾乎已經找不到房租付得起房貸的。以我 2022 年看過的東區振興路透天店面為例,用 2026 年的利率重算:
| 條件 | 數字 |
|---|---|
| 售價 | 2,370 萬 |
| 頭期款 3 成 | 約 711 萬 |
| 貸款 7 成 | 約 1,659 萬,年利率 2.3%、20 年、無寬限期 |
| 每月房貸 | 約 86,300 元(利息約 31,800 元、本金約 54,500 元) |
| 每月租金 | 約 35,000 元 |
每個月 8.6 萬的房貸,是租金的 2.5 倍。就算只看利息,每月 3.2 萬也跟租金差不多,還要先拿出 711 萬的頭期款。對準備創業的老闆來說,這 711 萬留著週轉,先用租的會比較靈活。
反過來說,只要每月房貸比房租低,自備款也充足,我一定推薦你買。錢繳給房東,不如繳給自己,順便強迫自己存錢。這是大家都知道、卻常常被忽略的關鍵。
五、收租的淨投報率在 3% 以上
如果一間房子拿去出租,也能有不錯的收益,你就先立於不敗之地。淨租金投報率能超過 3% 的房子,是很好的標的。前提是要靠近市區,郊區的投報率看起來高,但空租期通常也比較久。
淨租金投報率怎麼算?
- 1,000 萬的房子,每年收租 45 萬,毛投報率=45 萬 ÷ 1,000 萬=4.5%
- 扣掉管理費、房屋稅、地價稅、貸款利息(只算利息,本金賣房時拿得回來),剩下 30 萬
- 淨投報率=30 萬 ÷ 1,000 萬=3%
反過來看,如果這間房子的淨租金確定是 30 萬,屋主開價 1,200 萬,你想守住 3% 的淨投報率,出價就不能高於 1,000 萬。
2026 年要特別注意兩件事,會讓淨投報率變低:
- 房屋稅:出租的房子不是自住,房屋稅率是 2%~4.8%,比自住的 1.2% 高很多
- 貸款:名下已經有房子,再買一間就不能用寬限期;原本的房子還有房貸,新的這間算第二戶,最多貸 7 成
在台中的蛋黃區要買到淨投報超過 3% 的房子非常難,所以一旦遇到,又符合你自己住的需求,就是可以投資兼自住的好房子。
實際案例:投報率高,不代表好賣
我有一位住在台中太平的朋友,在 105 年買了一間 445 萬的房子,加上 40 萬的家具家電,總共 485 萬。地點在彰化縣大村鄉的大葉大學生活圈,一戶隔成 4 間套房,整個社區都是學生套房,每間有獨立陽台,月租 6,000 元。
- 每年租金:6,000 元 × 4 間 × 12 個月=28.8 萬
- 毛投報率:28.8 萬 ÷ 485 萬=5.9%
- 扣掉管理費、網路費、稅金、貸款利息,每年成本約 9.8 萬,淨租金約 19 萬
- 淨投報率:19 萬 ÷ 485 萬=3.9%
這樣的投報率在蛋黃區是可遇不可求。但他委託別的仲介賣了一年,都沒有買方要看。109 年 5 月改專任委託給我,網路廣告詢問破千人,5 月到 10 月只帶看 3 組買方,最後以 465 萬成交。
從實價登錄看,445 萬賣到 465 萬,好像漲了 4.4%,實際上加上家具家電是賠售。房子租給學生,4 年來租金沒漲過,提高售價只會讓投報率變低;加上在郊區,轉手不容易。之後同社區又有 3 筆成交,就算在 110 年全台房價大漲的時候,價格也沒有跟著漲。
六、房價漲跌,為什麼跟自住客關係不大
這句話你應該常聽房仲或專家說,但你心裡一定想:「什麼鬼話,誰不希望自己的房子一直漲?」
先別急著反駁。這句話有一個大前提,也是幾乎所有首購族的盲點:你這輩子不會只買一間房子。
以房仲的實務經驗來看,一個人一輩子通常會買 3 到 4 次房子。第一次多半是單身或剛成家,先買小坪數;小孩長大後,考慮空間和學區,賣掉小房子換主流 3 房;等孩子成家立業,再把大房子賣掉,換一間靠近醫院、生活機能好的 2 房。
宥均算給你看
假設小坪數的房子 1,000 萬,大坪數的房子 2,000 萬:
| 10 年後 | 小坪數(你要賣的) | 大坪數(你要買的) | 換屋要補的差額 |
|---|---|---|---|
| 房價漲 20% | 1,000 萬 → 1,200 萬,賺 200 萬 | 2,000 萬 → 2,400 萬,貴了 400 萬 | 要補 1,200 萬 |
| 房價跌 20% | 1,000 萬 → 800 萬,賠 200 萬 | 2,000 萬 → 1,600 萬,便宜 400 萬 | 要補 800 萬 |
房價漲了,你的小房子賺 200 萬,但要買的大房子貴了 400 萬,換屋反而要多補 200 萬;房價跌了,小房子賠 200 萬,大房子卻便宜了 400 萬,一來一回還省了 200 萬。
這就是「房價漲跌跟自住客關係不大」背後的邏輯,不是房仲哄你買房的話術。不過前提是,你換屋都在市區裡面,不能拿蛋黃區和蛋白區來比。
2026 年換屋要注意:先買後賣有 18 個月
換屋常常是先買新房、再賣舊房,這時候名下會同時有兩間房子,新房貸會被當成第二戶,最多貸 7 成、不能有寬限期。
央行有一個換屋族的協助措施:跟銀行簽切結,承諾在新房貸撥款後 18 個月內把舊房子賣掉並過戶,新房貸的成數和寬限期就不受第二戶的限制(高價住宅除外)。換屋前,先算好舊房子大概多久賣得掉,18 個月來不來得及。
常見問題
現在該買房嗎?
比起猜房價,先看自己的條件:自備款有沒有房價的 35%、每月房貸會不會超過家庭收入的 35%、買房是不是自己真的需要。這幾點都符合,買下去通常不會有問題。
台中房價會跌嗎?
2025 年台中中古屋成交量比 2024 年少了將近 4 成,但電梯大樓單價中位數只從 28.0 萬降到 27.6 萬,2026 年上半年是 27.5 萬,跟去年同期持平。這兩年是量縮價穩,不同行政區的漲跌差很多,要看你買的是哪一區。
每月房貸占收入多少比較安全?
建議不要超過家庭月收入的 33%,最多 35%。以 1,000 萬的房子、貸款 800 萬、利率 2.3%、30 年來算,每月房貸約 3.08 萬,家庭月收入要 9 萬左右。
買房自備款要準備多少?
建議準備房價的 35%:25% 用來付頭期款和買房費用,另外 10% 留在手上當預備金。中古屋銀行能貸的成數常常比較低,自備款要準備更多。頭期款要是自己的錢,不能用信貸、增貸借來的錢。
換屋先買後賣,新房貸會被限制嗎?
名下同時有兩間房子,新房貸會被當成第二戶,最多貸 7 成、沒有寬限期。但換屋族可以跟銀行簽切結,承諾 18 個月內賣掉舊房子並過戶,新房貸的成數和寬限期就不受第二戶的限制(高價住宅除外)。
我的想法
很多人想等房價跌了再買,但房價什麼時候跌、跌多少,沒有人說得準。這兩年台中的成交量少了快 4 成,房價卻沒有跟著大跌,就是最好的例子。
前面 6 點,只要符合其中幾點,買下去通常不會有問題,變成屋奴的機率也會小很多。但想要完全符合需求,又要撿到便宜,很難。
房子不像股票、車子,每一間的地點、樓層、採光、通風、屋齡、裝潢、車位都不一樣,就算是兩間一起蓋的透天,也可能一間有壁刀、一間沒有。買房應該把收入、需求和喜好一起考慮。買了超過自己能力的房子,就可能繳不出來、被銀行收回,或是老了只剩一間房子。
人的青春很短,我們能有幾個 30 年?不要一不小心,就成了辛苦 30 年的屋奴。
如果你想知道台中各區最近的成交行情,可以看我每個月整理的台中房市月報;有買房的問題,也可以加我的 LINE 官方帳號直接問我。
本文的房價數字整理自內政部實價登錄,利率與貸款規定為 2026 年 10 月的情況,實際成數、利率以各銀行核貸結果為準。
房仲宥來了
我在齊家不動產|陪你買好房團隊負責提供台中市地區房地產買賣服務,也可提供台中市外的諮詢和建議。我能夠提供專業房仲團隊和豐富的資源,從銷售到後續服務都能提供最優質的支援和協助。
加入 LINE 諮詢 →