 房仲宥來了・2026 年 10 月 22 日
📌 本文 2026 年 10 月更新。貸款規定以 2026 年 10 月為準,實際成數與切結條件以你承貸銀行核定的為準。
想換屋的人,通常會卡在這兩種情況之一:
看到一間很喜歡的房子,但舊房子還沒賣,不知道錢夠不夠、要不要先下手。
或是舊房子有人出價了,新家卻還沒著落,賣了之後不知道要住哪裡。
換屋其實是兩筆交易綁在一起:賣一間、再買一間。兩筆各自都不難,難的是順序。順序排錯,錢會卡住、時間會對不上,連可以退的稅都可能退不到。
這篇把「先買後賣」和「先賣後買」攤開來比,幫你判斷自己適合哪一種。
本文重點
- 先回答 3 個問題,就知道你適合哪個順序
- 先賣後買:錢最清楚,難在中間住哪裡
- 先買後賣:住得順,但新房算第二戶,最多貸 7 成、沒有寬限期
- 換屋切結書:18 個月內賣掉舊房,可以排除第二戶的限制,賣不掉的代價很重
- 兩種順序都能申請重購退稅,前後 2 年內完成
一、先回答 3 個問題,就知道你適合哪個順序
第一題:不賣舊房,你手上的錢付得出新房的頭期款嗎?
先買後賣,新房的頭期款和買房費用要在舊房賣掉之前就拿出來。這筆錢只能是你自己的存款(或家人自己的存款贈與)。
很多人會想:「舊房子拿去增貸,或借一筆信貸先付頭期款,等舊房賣掉再還。」這條路現在走不通。增貸、原屋融資屬於周轉金貸款,規定不能拿來買房;信貸申請時銀行會問用途,說是頭期款會被拒。銀行撥款後也會追金流,用途不符可以要求你一次還清。
第二題:你的舊房子好不好賣?
總價在這一區的主流價格帶、屋齡不算太老、附近最近成交量也不少,通常比較好賣。反過來,總價偏高、屋況需要整理、這一區最近成交很少,賣的時間就難抓。
想知道你那一區最近成交多不多,可以先看台中實價登錄總分析和每月的台中房市月報。
第三題:你能不能接受中間先租房子、搬兩次家?
家裡有小孩要配合學區、有長輩行動不方便,或是東西多到搬一次就很累,「搬兩次」的成本會比想像中高。
三題的答案大致會落在這裡:
- 存款付得出新房頭期款+舊房好賣:兩種都可以,先買後賣住得比較順
- 存款不夠,或舊房不確定多久賣得掉:先賣後買比較安全
- 不能接受搬兩次、又付得出頭期款:先買後賣,但舊房的開價要抓準
二、先賣後買:錢最清楚,難在時間
好處:先知道自己實際有多少錢
舊房子先賣,扣掉剩下的房貸、仲介費、土地增值稅、房地合一稅之後,你就知道實際拿回多少錢。新房的預算是確定的,不是用「應該可以賣到多少」去猜。
這筆帳怎麼算,我在〈賣房子要繳哪些費用?1,000 萬賣掉,實際能拿回多少錢〉算過一次。你自己的房子,可以直接用〈賣房到手計算機〉算:填賣價、買價和剩餘房貸,就知道賣掉還有多少。
另一個好處在貸款:舊房子賣掉、過戶之後,你名下沒有房子,新房的貸款算第一戶。央行對第一戶自住沒有設成數上限,能貸幾成看銀行,新成屋、新古屋多半有機會貸到 8 成。
難處:中間住哪裡
舊房子交屋給買方之後,新家如果還沒找到,或是找到了還沒交屋,中間這段時間就要先租房子。
能縮短這段空窗的做法有兩種,都要在跟買方簽約的時候談好、寫進買賣契約:
- 把交屋日拉長:一般簽約到交屋約 30~45 天,跟買方談長一點,讓你有時間找新家
- 交屋後短期租回:房子照時間交給買方,你再跟買方租一段時間,租期、租金都寫清楚
這兩種都會影響買方的意願:買方可能也急著入住,或是貸款撥下來就要開始繳房貸。所以這是議價條件的一部分,跟價格一起談,不要等簽約前一天才提。
另一個難處:看到喜歡的房子,錢還沒進來
先賣後買最怕的是:舊房子還在賣,剛好看到一間很喜歡的房子。這時候要嘛放掉,要嘛改成先買後賣,計畫就亂了。
所以決定先賣後買的人,賣的時候就可以開始看房,先把區域、總價、格局的範圍抓出來;等舊房子簽約,就能很快出手。
三、先買後賣:住得順,壓力在錢
新房算第二戶:最多貸 7 成、沒有寬限期
舊房子還沒賣、名下還有房貸,這時候再買一間,新房的貸款就是第二戶。依央行 2026 年 9 月 18 日起的規定,第二戶最多只能貸 7 成,而且不能有寬限期,撥款後馬上要開始還本金。
舊房子已經沒有房貸的人也要注意:名下有房子,新房的貸款雖然算第一戶,成數不受央行限制,但一樣不能有寬限期。
換屋切結書:18 個月內賣掉舊房
央行有一個給換屋族的協處措施:你跟銀行簽切結書,約定新房貸款撥款後 18 個月內,把舊房子賣掉、完成過戶,並且還清舊房的房貸、塗銷抵押權。簽了之後:
- 名下有房貸、新房算第二戶的人:可以不受 7 成上限、可以有寬限期
- 名下有房、沒有房貸的人:新房可以有寬限期
18 個月是 2025 年 9 月起從原本的 1 年延長的。央行的統計是,換屋族賣掉舊房子多半花 2~8 個月。
但切結書不是簽了就沒事,18 個月內沒賣掉的代價很重。依央行的規定,違反切結,銀行會:
- 取消寬限期
- 立即收回 18 個月內原本應該分期還的本金,以及貸款成數的差額(例如原本貸 8 成,要補回超過 7 成的那一段)
- 從撥款日起,按貸款餘額追收罰息
- 用轉貸等方式規避的,再加收違約金
還有一點:不是每家銀行都願意收切結書。銀行要追蹤你 18 個月內有沒有賣掉,作業比較麻煩,有的銀行寧可不做。想走這條路,看房之前就先問 2~3 家銀行。
算一次:兩份房貸要繳多久、多少
舉一個例子(數字是假設,實際以銀行核定為準):
- 舊房子:房貸還剩 400 萬、20 年
- 新房子:總價 1,500 萬
- 利率都抓 2.3%、本息平均攤還、新房貸 30 年
| 不簽切結(第二戶貸 7 成) | 簽切結(假設銀行核貸 8 成) | |
|---|---|---|
| 新房貸款 | 1,050 萬 | 1,200 萬 |
| 頭期款 | 450 萬 | 300 萬 |
| 買房費用(約總價 5%) | 約 75 萬 | 約 75 萬 |
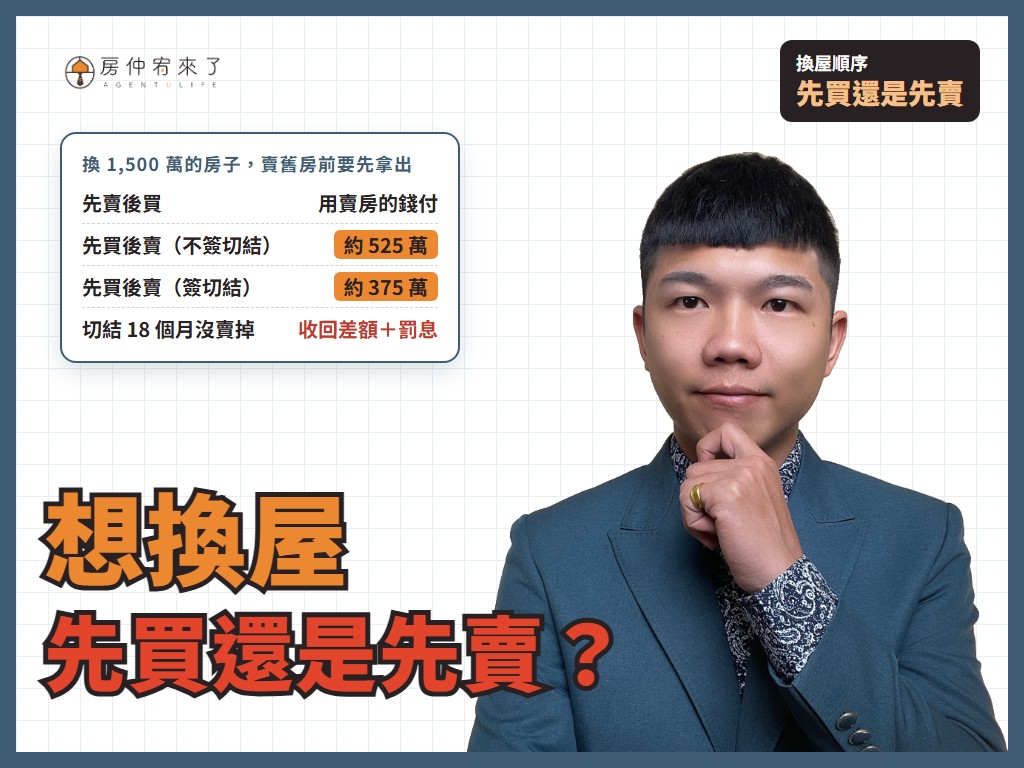
| 賣舊房前要先拿出的錢 | 約 525 萬 | 約 375 萬 |
| 新房月付 | 約 40,404 元 | 約 46,176 元 |
| 舊房月付 | 約 20,809 元 | 約 20,809 元 |
| 舊房賣掉前,每月合計 | 約 61,213 元 | 約 66,985 元 |
看得出來兩件事:
第一,簽切結可以少準備 150 萬,但每個月要繳得更多,而且多了一個 18 個月的期限。
第二,舊房子賣掉之前,每個月要拿出 6 萬多繳房貸。舊房子賣 3 個月,就是撐 3 個月;賣 8 個月,就是撐 8 個月。這段時間的收入撐不撐得住,要先算過。
所以先買後賣的人,舊房的開價更要抓準
先買後賣,最怕的不是賣得慢,而是開價太高,賣不掉,最後被期限追著降價。
時間壓力越大,議價的時候就越沒有籌碼。與其一開始開高、半年後被迫一次降很多,不如一開始就把開價放在有人會出價的位置。開價和底價怎麼抓,我整理在〈賣房子最大的問題就是定價?5 個步驟〉。開價太高會發生什麼事,可以看這個真實案例:〈房子賣不掉怎麼辦?委託 22 家房仲、5 個月沒人出價〉。
四、一張表比較兩種順序
| 先賣後買 | 先買後賣 | |
|---|---|---|
| 要先準備的錢 | 少,用賣房的錢付新房頭期款 | 多,新房頭期款要用自己的存款 |
| 新房貸款 | 算第一戶,成數看銀行 | 算第二戶最多 7 成;簽切結可排除 |
| 寬限期 | 看銀行 | 沒有;簽切結可排除 |
| 搬家次數 | 可能兩次,中間要租房 | 一次 |
| 買新房時的議價 | 錢已經在手上,比較從容 | 看到喜歡的可以馬上出價 |
| 賣舊房時的議價 | 不急,可以等好價格 | 有時間壓力,越拖越被動 |
| 最大風險 | 新家找不到,空窗期拉長 | 舊房賣不掉,兩份房貸撐不住或違反切結 |
五、兩種順序都能退稅:重購退稅
換屋族常漏掉的一筆錢是重購退稅。土地增值稅和房地合一稅都有重購退稅,先賣後買、先買後賣都適用,條件是:
- 賣掉和買進的時間,前後在 2 年內
- 賣掉的和新買的都要是自住(本人、配偶或未成年子女設籍並住在裡面)
要特別注意兩件事:
- 要自己申請,稅捐單位不會主動退給你
- 新買的房子 5 年內如果再賣掉、出租、做營業用或遷出戶籍,退回來的稅會被追繳
兩種稅退多少、怎麼算,我在〈賣房子要繳哪些費用?〉和〈土地增值稅一生一次怎麼用?〉都有整理。換屋的順序、新舊房子的總價,都會影響你退得到多少,簽約前可以先請代書幫你看一次。
賣舊房要繳多少房地合一稅,也就是重購之後最多能退多少,可以先用〈賣房到手計算機〉算一次。
六、換屋時間表:兩種順序各要多久
賣房子順利的話,從簽委託到交屋大約 2~4 個月,最難抓的是找到買方要多久,主要看開價跟行情差多少。每一步的時間,我整理在〈賣房子要多久?7 個步驟一次看懂〉。
把買和賣排在一起,大概是這樣:
先賣後買
1. 查行情、簽委託,同時開始看房(第 1 個月)
2. 舊房上架、帶看、等出價(看開價,通常最久)
3. 舊房簽約,交屋日談長一點或約定租回
4. 舊房簽約到交屋約 30~45 天,這段時間把新房找定
5. 新房簽約、辦貸款、交屋
先買後賣
1. 先問銀行:第二戶能貸幾成、願不願意收切結書
2. 新房簽約、辦貸款(簽切結的話,18 個月從撥款日起算)
3. 舊房立刻委託、上架,不要等新房交屋才開始
4. 搬進新房,舊房空屋帶看
5. 舊房成交、過戶、還清房貸、塗銷抵押權
先買後賣有一個小好處:舊房子搬空之後,帶看比較方便,屋況也比較好整理。賣房前要整理到什麼程度,可以看〈賣房子前要裝潢嗎?〉。
七、換屋族最常後悔的 3 件事
一、舊房開價抓太高,最後被期限追著降
先買後賣的人,心裡常常想著「舊房子賣多少,新房子的錢就夠」,於是把舊房的開價往上推。結果幾個月沒人出價,兩份房貸越繳越累,切結期限越來越近,只好一次大降價。
舊房子的價格,要用附近的實際成交來定,不是用新房子差多少錢來定。
二、簽新房之前,沒先問銀行
以為自己可以貸 8 成,簽了約才知道是第二戶只能貸 7 成;或是以為可以簽切結,結果銀行不承作。差的那一成,1,500 萬的房子就是 150 萬。
換屋族買新房之前,第一件事是問銀行,不是看房子。
三、新舊兩邊的交屋日沒對齊
先賣後買的人,舊房子交屋了、新房子還要兩個月才交屋,中間臨時找租屋、搬兩次家,多付租金和搬家費。
先買後賣的人,新房子交屋了,舊房子還在賣,兩份房貸一起繳。
兩邊的日期,在簽第一份約的時候就要一起想。
常見問題
換屋切結書是什麼?
換屋切結書是央行給實際換屋自住者的協處措施。你跟承貸銀行約定,新房貸款撥款後 18 個月內把舊房子賣掉、完成過戶(有房貸的還要還清並塗銷抵押權),新房的貸款就可以不受第二戶 7 成上限、不能有寬限期的限制。不是每家銀行都願意承作,要先問。
先買後賣,18 個月內沒賣掉會怎樣?
依央行規定,銀行會取消寬限期、立即收回 18 個月內原本應該分期還的本金和貸款成數差額,並從撥款日起按貸款餘額追收罰息;用轉貸等方式規避的,還會加收違約金。所以簽切結之前,舊房子的開價要抓在賣得掉的位置。
先賣後買,中間要住哪裡?
可以在跟買方簽約時,把交屋日談長一點,或約定交屋後跟買方短期租回,讓你有時間找新家;兩種都要寫進買賣契約。如果還是有空窗,就要先租房子過渡。
換屋可以用舊房子增貸,付新房的頭期款嗎?
不行。增貸、原屋融資屬於周轉金貸款,規定不能拿來買房;信貸申請時說是頭期款也會被拒。銀行撥款後會追金流,用途不符可以要求一次還清。新房的頭期款只能用自己的存款。
重購退稅要自己申請嗎?
要。土地增值稅和房地合一稅的重購退稅,都要自己向稅捐單位申請,不會主動退。條件是賣掉和買進前後在 2 年內、兩邊都是自住,新房 5 年內不能再賣、出租或遷出戶籍,否則會被追繳。
我的想法
如果只能給一個大原則:錢不夠,或舊房子不確定多久賣得掉,就先賣後買;錢夠、舊房子也好賣,才考慮先買後賣。
先買後賣住得比較舒服,但它是把壓力押在「舊房子會在期限內、用你想要的價格賣掉」這件事上。賣多快、賣多少,最後是市場決定,不是你決定。先賣後買麻煩一點,可能要多搬一次家,但每一步的錢都是確定的。
換屋是為了住得更好,不是為了換來兩份房貸的壓力。寧可多搬一次家,也不要被期限追著降價賣掉舊房子。
換屋不管先買還是先賣,起點都一樣:先知道舊房子在市場上大概賣多少、要賣多久。這兩個數字抓準了,要先買還是先賣,答案通常就出來了。
想換屋的話,加我的 LINE 官方帳號,告訴我舊房子在哪一區,我會先把附近的實價登錄行情整理給你參考。
如果你有其他房地產的問題,也可以加入我和幾位房仲夥伴一起創辦的「房產知識家」LINE 社群,目前有 2,500 多位成員。加入方式:加入房產知識家入群審查官方帳號,依步驟輸入通關密碼 UUU990。
本文貸款規定為 2026 年 10 月的情況;實際貸款成數、寬限期、切結條件以承貸銀行核定為準,重購退稅以稅捐單位認定為準。
房仲宥來了
我在齊家不動產|陪你買好房團隊負責提供台中市地區房地產買賣服務,也可提供台中市外的諮詢和建議。我能夠提供專業房仲團隊和豐富的資源,從銷售到後續服務都能提供最優質的支援和協助。
加入 LINE 諮詢 →