 房仲宥來了・2026 年 10 月 6 日
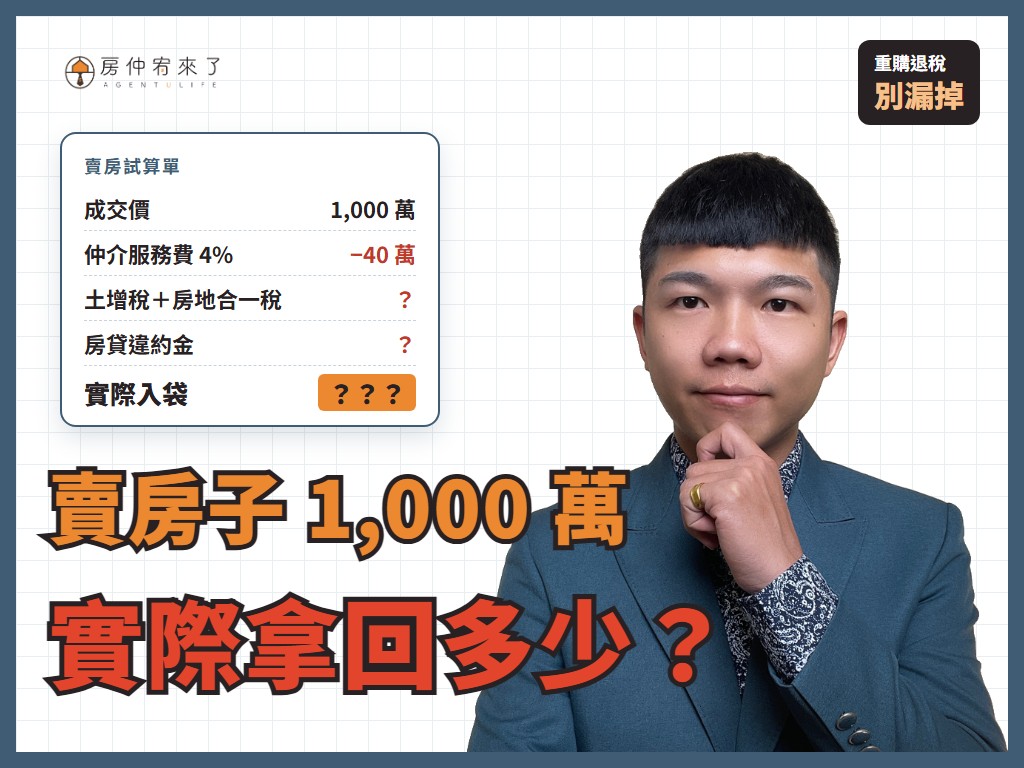
準備賣房子的人,最想知道的往往不是「能賣多少」,而是聽完行情之後接著問的那一句:「那我實際拿得到多少?」
這兩個數字之間,隔著一整排費用。有些是一定會發生的,有些看你的持有時間、看你是不是自用住宅,甚至看你賣掉之後有沒有要再買一間。
這篇把賣方要付的每一筆費用攤開來講,順便講兩筆最常被漏掉的錢。
本文重點
- 賣房子的費用分成兩類:跟政府繳的稅、跟交易有關的服務費
- 仲介服務費 4% 是怎麼算的,法規的上限在哪裡
- 土地增值稅跟房地合一稅差在哪,為什麼會有人兩個都繳
- 一張表看買賣雙方各自要付什麼
- 最常被漏掉的兩筆:塗銷費,以及賣掉之後才發現可以退的稅
先分清楚:稅是一回事,服務費是另一回事
賣房子的錢流出去的方向只有兩個,一個是國稅局跟地方稅捐處,一個是幫你完成這筆交易的人。
稅的部分看的是「你這間房子賺了多少、賺的是土地還是房子」,跟成交價高低沒有直接的比例關係,而且每個屋主都不一樣。
服務費的部分大多按成交價的百分比或固定金額計算,誰都一樣,比較好預先算清楚。
先分清楚這兩類,後面的數字就不會混在一起。
服務費:金額固定、算得出來的那一半
仲介服務費:賣方 4%
內政部的《不動產仲介經紀業報酬計收標準規定》寫得很清楚:仲介向買賣雙方收取的報酬合計不得超過成交價的 6%。市場上常見的分法是賣方 4%、買方 1%~2%,合計不超過 6%。
這是上限,不是定價。所以你會看到有人主打 2% 甚至 1%,也會遇到不二價收足 4% 的。差別不在數字本身,而在這 4% 買到什麼:廣告預算、帶看人力、議價時站在誰那邊、出問題時有沒有人處理。我在〈自己賣房子可以省 4% 仲介費〉那篇裡算過一次這筆帳。
以 1,000 萬成交計算,賣方的仲介服務費是 40 萬。
價金履約保證費:萬分之 3
錢先進第三方專戶,等產權過戶完成才撥給賣方,買賣雙方都有保障。費用是成交總價的萬分之 3,買賣雙方各付一份。
1,000 萬的房子,賣方負擔 3,000 元。
這筆錢我一律建議要花。省下這 3,000 元,換來的是「錢還沒到手,房子已經過戶出去」的風險。
代書費:多半是買方付,賣方最常遇到的是塗銷
代書(地政士)的費用法律沒有規定誰付,看買賣合約怎麼約定。以台中一家地政士事務所公開的收費為例:
| 項目 | 收費 | 說明 |
|---|---|---|
| 房地買賣過戶 | 14,000 元 | 含申報土地增值稅、契稅、印花稅,通常是買方的費用 |
| 買賣簽約費 | 4,000 元 | 含合約撰寫;跟過戶一起委託 3,000 元起 |
| 實價登錄 | 3,000 元 | 跟過戶一起委託 2,500 元,誰付看約定 |
| 抵押權塗銷 | 2,500 元 | 每一個抵押權算一件 |
賣方最常一定會付的是抵押權塗銷:房子還有房貸就一定會發生,有增貸或二胎就是兩個抵押權,費用也跟著變兩份。如果要請代書幫你申報房地合一稅,費用另外算。
另外,交屋前要把水、電、瓦斯、管理費結清;房子附近如果有公共工程、還沒繳清的工程受益費,也要在過戶前繳完。
各家代書收費不同,實際金額以你委託的代書報價與買賣合約約定為準。
稅:因人而異、差距最大的那一半
土地增值稅:賣的是土地漲價的部分
土地增值稅算的是土地公告現值的漲幅,不是你的成交價漲多少。持有越久、公告現值調整越多次,這筆通常越高。
符合條件的自用住宅可以適用 10% 優惠稅率,一般稅率則是 20%~40%。這中間的差距很大,而且「一生一次」的自用住宅優惠用掉就沒了。什麼時候該用、什麼時候該留著,〈為了節稅反而損失 186 萬元〉那篇就是一個用錯時機的真實案例。
房地合一稅:賣的是這筆交易賺的錢
105 年 1 月 1 日之後取得的房子,適用房地合一稅,稅率看持有時間:
| 持有時間 | 稅率 |
|---|---|
| 2 年以內 | 45% |
| 超過 2 年、未滿 5 年 | 35% |
| 超過 5 年、未滿 10 年 | 20% |
| 超過 10 年 | 15% |
課稅的基礎是「賣價 − 買價 − 相關成本費用 − 土地漲價總數額」,不是賣價本身。所以裝潢、仲介費、代書費這些單據留著都有用,可以認列成本把稅基壓下來。哪些收據能認、哪些不能,我在〈房地合一稅的修繕費用認列〉整理過。
自住滿 6 年的房子另有優惠:免稅額 400 萬,超過的部分課 10%。條件是本人、配偶或未成年子女在這間房子設籍並實際居住滿 6 年,期間沒有出租或營業使用,而且 6 年內沒用過這個優惠。
105 年 1 月 1 日之前取得的房子不適用房地合一,走的是舊制財產交易所得稅,併入綜合所得稅計算。
買賣雙方各付什麼:一張表
| 費用項目 | 買方 | 賣方 |
|---|---|---|
| 仲介服務費(買方 1%~2%、賣方 4%) | ✓ | ✓ |
| 價金履約保證費(各萬分之 3) | ✓ | ✓ |
| 土地增值稅 | — | ✓ |
| 房地合一稅/財產交易所得稅 | — | ✓ |
| 抵押權塗銷費 | — | ✓ |
| 代書費(過戶、登記) | ✓ | — |
| 契稅(房屋評定現值 6%) | ✓ | — |
| 印花稅(房屋評定現值+土地公告現值 × 0.1%) | ✓ | — |
| 地政登記規費 | ✓ | — |
| 貸款設定費 | ✓ | — |
賣方這一欄看起來項目比較少,但金額比較大;買方那一欄項目多,單筆都不高。
這些錢分別在賣房流程的哪個階段付、交屋時怎麼結算,可以對照〈賣房流程 7 步驟:從委託到交屋要多久?〉。
兩筆最常被漏掉的錢
一、房子還有貸款:塗銷,以及提前清償違約金
房貸還沒還完就賣房子,交屋當天會用買方的錢一次清償、同時塗銷抵押權,流程本身是標準作業。但有兩件事要先查清楚:
- 塗銷費:每個抵押權約 2,500 元,有增貸、二胎就是兩個
- 提前清償違約金:很多房貸合約綁約 1~3 年,提前還清要付違約金,常見是未償還本金的 1%~2%
第二筆最容易被忽略,而且金額不小。簽委託之前先打電話問你的貸款銀行:綁約到什麼時候、提前清償要付多少。這通電話 5 分鐘,但可能決定你要不要等兩個月再賣。
二、賣掉之後還要再買:兩種稅都可以退
換屋族常漏掉的是「重購退稅」。土地增值稅和房地合一稅都有重購退稅,先賣後買、先買後賣都適用,前後要在兩年內完成,而且賣掉的和新買的都要是自住(本人、配偶或未成年子女設籍並住在裡面)。
兩種稅退法不一樣:
- 房地合一稅:看新買的總價 ÷ 賣掉的總價,大於 1 全額退,小於 1 按比例退。賣掉 1,000 萬、繳了 100 萬房地合一稅,再買 1,200 萬就全額退 100 萬;再買 800 萬就退 80 萬。
- 土地增值稅:看的是土地的價格,新買的土地地價要超過「賣掉的土地地價扣掉已繳的土增稅」,超過的部分才退,最多退回已繳的金額。
有兩件事要特別注意。第一,這筆錢要自己去申請,稅捐單位不會主動退給你。第二,新買的房子 5 年內如果再賣掉、出租、做營業用或遷出戶籍,退回來的稅會被追繳。換屋的時間順序、金額大小,都會直接影響你退得到多少。
那 1,000 萬到底剩多少?
把服務費的部分先算出來:
| 項目 | 金額 |
|---|---|
| 成交價 | 1,000 萬 |
| 仲介服務費 4% | −40 萬 |
| 履約保證費(萬分之 3) | −3,000 元 |
| 抵押權塗銷(一個抵押權) | −2,500 元 |
| 小計 | 約 −40.6 萬 |
剩下的稅要看你的持有時間、取得成本、是不是自用住宅、有沒有要再買。同樣賣 1,000 萬:
- 持有 8 年、一直自己住、當年買 800 萬 → 扣掉成本大約賺 160 萬,在自住 400 萬免稅額內,房地合一稅不用繳;土增稅走 10% 自用稅率,通常幾萬塊
- 持有 1 年半、投資用、當年買 900 萬 → 扣掉仲介費等成本大約賺 59 萬,房地合一 45%,光這一筆就大約 26 萬
差距就在這裡。所以「我實際拿得到多少」這個問題,沒有辦法只看成交價回答,要先知道你什麼時候買的、買多少、房子是不是自住。
你的房子可以直接用〈賣房到手計算機〉算一次:輸入賣價、買價和買賣日期,房地合一稅、仲介費、土地增值稅、房貸一次扣完,看賣掉還有多少。
我的想法
屋主在意的金額,從來都不是成交價,而是扣完之後入袋的那個數字。但這兩個數字要一起看,才有辦法做決定。
所以我會建議屋主,在決定委託之前先把成本這一段算清楚,原因很實際:如果算完發現淨得不如預期,那賣不賣、什麼時候賣,屋主可以自己重新想一次,而不是等到簽約前才發現跟想像差很多。尤其是房貸綁約、重購退稅這兩件事,提早兩個月知道跟簽約當天才知道,結果完全不同。
行情我可以幫你查,這一帶最近成交什麼價、你的樓層和格局落在哪裡,實價登錄都攤得開來。但開價多少、要不要現在賣,是屋主自己的決定。我能做的,是讓你在決定之前,手上的數字是完整的。
本文的稅費為一般情況的整理,實際金額以國稅局、地方稅捐稽徵處與地政機關核定為準。
房仲宥來了
我在齊家不動產|陪你買好房團隊負責提供台中市地區房地產買賣服務,也可提供台中市外的諮詢和建議。我能夠提供專業房仲團隊和豐富的資源,從銷售到後續服務都能提供最優質的支援和協助。
加入 LINE 諮詢 →