房仲宥來了・2026 年 11 月 2 日
📌 本文 2026 年 10 月更新。新青安利率依財政部 2026 年 7 月公布的補貼退場方式;實際利率、寬限期與展延條件,以你的承貸銀行核定為準。
新青安從 2023 年 8 月開始撥款,很多人當時選了 3 年寬限期。算一下時間,第一批人的寬限期,從 2026 年 8 月開始陸續到期。
到期那個月,房貸帳單會突然變成原本的兩倍左右。800 萬的房貸,每個月從約 1 萬 2 變成約 2 萬 5。
如果你是其中一個,這篇幫你算清楚三件事:
- 寬限期到期後,你每個月要繳多少
- 新青安的利率補貼什麼時候開始減少、會加多少
- 到期前還有哪些做法,各要付出什麼代價
本文重點
- 月付變兩倍,主要原因是開始還本金,利率調升影響比較小
- 新青安的利率補貼,撥款滿 3 年後每年少半碼,利率從 1.775% 一路回到 2.275%
- 選 3 年寬限期的人,寬限期到期和利率開始調升,剛好是同一年
- 延長寬限期、延長年限都能讓月付變少,但總利息會多繳
- 轉貸到一般房貸,利率通常比新青安高,多半不划算
一、寬限期到期,月付為什麼會變兩倍
寬限期的意思是:這段時間只繳利息,本金先不還。
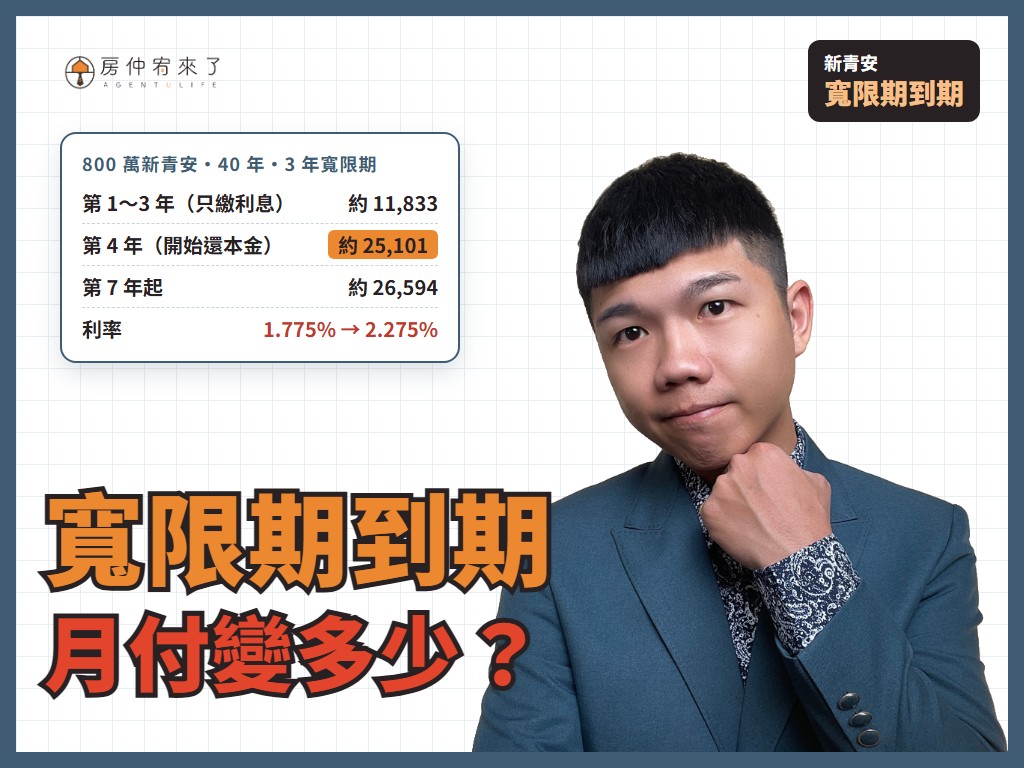
800 萬的新青安房貸,利率 1.775%,寬限期內每個月只繳利息:
800 萬 × 1.775% ÷ 12 = 約 11,833 元
寬限期一到,原本沒還的 800 萬本金,要開始分攤到剩下的年限裡還。以 40 年房貸、3 年寬限期來說,800 萬要在剩下的 37 年裡還完,每個月變成約 25,101 元。
這 25,101 元裡面:
- 一部分是利率從 1.775% 調到 1.9% 多出來的,約 500 元
- 剩下約 12,800 元,是開始還本金
所以月付變兩倍,不是銀行突然漲價,而是寬限期本來就是「把本金往後延」。延的那幾年沒還的錢,到期後要用比較短的時間還完。
二、利率也在往上走:新青安的補貼怎麼退場
新青安的優惠利率是 1.775%,裡面有政府和公股銀行補貼的 2 碼(0.5 個百分點)。財政部 2026 年 7 月公布退場方式:撥款滿 3 年後,每年少補貼半碼,第 4 年起回到原本的契約利率。
以一段式機動利率來看,2023 年 8 月以後撥款的新青安:
| 撥款後第幾年 | 利率 |
|---|---|
| 第 1~3 年 | 1.775% |
| 第 4 年 | 1.9% |
| 第 5 年 | 2.025% |
| 第 6 年 | 2.15% |
| 第 7 年起 | 2.275% |
這裡有一個時間上的巧合要注意:選 3 年寬限期的人,寬限期到期的那個月,剛好也是利率開始往上調的時候。開始還本金、利率調升,兩件事同時發生。
而且接下來 3 年,利率每年還會再調一次,800 萬的房貸,月付每年會再多約 500 元。
這張表是以現在的利率水準推算。新青安是機動利率,如果央行調整利率,上面每一格都會跟著變。
三、600、800、1,000 萬試算:寬限期到期後要繳多少
試算條件:新青安、40 年、本息平均攤還,利率照上面的退場時程。數字四捨五入到元。
選 3 年寬限期
| 貸款金額 | 第 1~3 年(只繳利息) | 第 4 年 | 第 5 年 | 第 6 年 | 第 7 年起 |
|---|---|---|---|---|---|
| 600 萬 | 8,875 | 18,826 | 19,204 | 19,577 | 19,946 |
| 800 萬 | 11,833 | 25,101 | 25,605 | 26,103 | 26,594 |
| 1,000 萬 | 14,792 | 31,376 | 32,007 | 32,629 | 33,243 |
選 5 年寬限期
| 貸款金額 | 第 1~3 年 | 第 4 年 | 第 5 年 | 第 6 年 | 第 7 年起 |
|---|---|---|---|---|---|
| 600 萬 | 8,875 | 9,500 | 10,125 | 20,341 | 20,723 |
| 800 萬 | 11,833 | 12,667 | 13,500 | 27,121 | 27,631 |
| 1,000 萬 | 14,792 | 15,833 | 16,875 | 33,901 | 34,539 |
5 年寬限期的人,第 4、5 年還在只繳利息,但利率已經開始調,月付會小幅增加;到了第 6 年才會一次跳上去。
兩張表放在一起看,可以看出來:寬限期選越長,到期後每個月繳得越多。因為一樣的本金,要在更短的時間裡還完。
到期後的月付,占你收入多少
房貸月付一般建議不要超過家庭月收入的三分之一。用這個標準反推:
- 600 萬房貸,到期後約 1.9 萬,家庭月收入最好有 5.7 萬以上
- 800 萬房貸,到期後約 2.5 萬,家庭月收入最好有 7.5 萬以上
- 1,000 萬房貸,到期後約 3.1 萬,家庭月收入最好有 9.4 萬以上
如果你現在的收入離這個數字還有一段距離,就要在寬限期到期前先想好怎麼處理。
四、寬限期到期前,可以做的 5 件事
1. 先跟銀行要一張「到期後的還款試算」
上面的表是用標準條件算的,你的實際數字要看你的貸款年限、撥款日期、已經還了多少。
寬限期到期前 3~6 個月,打給原本的承貸分行,請他們試算到期後每個月要繳多少,順便問下面幾種做法你符不符合條件。不要等第一張帳單來了才知道。
2. 申請延長寬限期
公股銀行有公開表示,自住客如果確實有還款困難,可以向原貸分行申請延長寬限期。
要知道的幾件事:
- 新青安的寬限期最長 5 年,原本選 3 年的人,最多再延 2 年
- 要重新審核,不是申請就會過,銀行會看你的收入和繳款紀錄
- 已經用滿 5 年的人,通常就沒有再延的空間
延長寬限期的代價是:本金又往後延,之後月付更高、總利息更多。以 800 萬來說,3 年延成 5 年,第 4、5 年每個月少繳約 1.2 萬,但第 6 年起每個月要繳約 2.7 萬,40 年下來總利息多約 14 萬。
延長寬限期適合的情況是:你很確定 2 年後收入會明顯變多,例如配偶回到職場、孩子進幼兒園省下托育費。如果只是想晚一點面對,2 年後的壓力只會更大。
3. 延長貸款年限
當初如果選 30 年,可以問銀行能不能延長到 40 年(新青安最長 40 年)。
以 800 萬、3 年寬限期為例:
| 30 年 | 40 年 | |
|---|---|---|
| 寬限期到期後月付 | 約 31,583 元 | 約 25,101 元 |
| 總利息 | 約 308 萬 | 約 420 萬 |
每個月少繳約 6,500 元,但總利息多約 112 萬。延長年限是用時間換月付,月付真的撐不住再考慮。
4. 寬限期內先還一部分本金
如果你手上有一筆存款,在寬限期到期前先還一部分本金,到期後的月付就會等比例變少。
以 800 萬為例,先還 100 萬,剩下 700 萬,寬限期到期後的月付從約 25,101 元降到約 21,963 元,每個月少約 3,100 元。
還之前要問銀行兩件事:提前還款有沒有違約金、還款後月付會不會重新計算。另外,不要把全部存款拿去還房貸,至少留 6 個月的生活費和房貸當緊急預備金。
5. 轉貸:多半不划算
有些人會想:「轉到別家銀行,重新拿一個寬限期。」
問題是,新青安的利率是政府補貼過的,轉到一般房貸,利率通常比新青安高,補貼也會一起沒有。再加上轉貸要付塗銷、設定、代書等費用,算下來多半是虧的。
另外,名下已經有房子的人,新貸款能不能有寬限期、能貸幾成,還要看央行的信用管制規定和銀行的審核,不一定拿得到。
所以除了銀行提出明顯更好的條件,一般不建議為了寬限期去轉貸。
五、真的撐不住:要不要賣房子
上面幾種方法都試過,月付還是占收入太高,賣房子也是一個選項。但要賣,就要在還繳得出來的時候賣,不要等到遲繳、被催收才賣。
原因有兩個:
- 時間越急,議價越沒有籌碼。被期限追著跑,最後常常要一次降很多
- 遲繳會留下信用紀錄,之後再買房、換屋,貸款條件都會受影響
2023 年 8 月以後買的新青安房子,賣之前特別要先算房地合一稅:持有未滿 2 年稅率 45%、2~5 年 35%;自住要滿 6 年,才能適用 10% 的優惠稅率。持有時間差幾個月,稅金可能差很多。
賣掉要繳多少稅、扣掉房貸和費用還剩多少,可以先用〈賣房到手計算機〉算一次。賣房會有哪些費用,我整理在〈賣房子要繳哪些費用?1,000 萬賣掉,實際能拿回多少錢〉。
如果是想賣掉換一間總價低一點的房子,先賣還是先買、錢怎麼接,可以看〈換屋先買後賣還是先賣後買?〉。
常見問題
新青安寬限期到期,月付會增加多少?
以 40 年、3 年寬限期的新青安來說,800 萬房貸寬限期內每月約 11,833 元,到期後變成約 25,101 元,大約是兩倍。增加的部分大多是開始還本金,利率從 1.775% 調到 1.9% 只占約 500 元。
新青安寬限期可以延長嗎?
可以向原貸分行申請,但要重新審核,不一定會通過。新青安的寬限期最長 5 年,原本選 3 年的人最多再延 2 年;已經用滿 5 年的,通常就不能再延。延長後本金往後延,之後的月付和總利息都會增加。
新青安的利率什麼時候開始調?
依財政部 2026 年 7 月公布的方式,2023 年 8 月以後撥款的新青安,撥款滿 3 年後每年少補貼半碼:第 4 年 1.9%、第 5 年 2.025%、第 6 年 2.15%、第 7 年起回到 2.275%(以一段式機動利率、現在的利率水準計算)。2023 年 7 月以前撥款的舊青安貸款戶,從 2026 年 8 月 1 日起開始調。
寬限期到期,轉貸可以重新拿寬限期嗎?
有機會,但多半不划算。轉到一般房貸,利率通常比新青安高,政府補貼也會沒有,還要多付轉貸的相關費用。名下有房子的人,能不能有寬限期也要看央行規定和銀行審核。
青安 3.0 上路,舊的新青安貸款會受影響嗎?
不會直接影響。青安 3.0 是 2026 年 8 月 1 日以後申請的新方案,已經撥款的新青安維持原本的合約條件,利率補貼照財政部公布的方式逐年退場。
我的想法
寬限期本來就不是省錢,是把還本金的時間往後挪。挪的那幾年很輕鬆,到期那天就要一次面對。
所以寬限期快到的人,最重要的不是找哪一招可以再拖,而是先把到期後的月付算出來,跟自己的收入放在一起看:
- 繳得起,只是比較緊:調整一下生活開銷,照常繳,這是最省利息的做法
- 繳得起但很吃力:延長寬限期或延長年限,用多一點利息換時間,但要確定之後收入會變好
- 怎麼算都撐不住:趁還繳得出來的時候處理房子,不要等到遲繳
還沒買房的人,也可以從這裡學到一件事:申請房貸時看的不是寬限期內的月付,而是寬限期到期後的月付。那個數字繳得起,才是真的買得起。
如果你的寬限期快到了,想知道你的房子現在附近成交行情大概多少、賣掉之後手上會剩多少,加我的 LINE 官方帳號,告訴我房子在哪一區,我會先把附近的實價登錄行情整理給你參考。
如果你有其他房地產的問題,也可以加入我和幾位房仲夥伴一起創辦的「房產知識家」LINE 社群,目前有 2,500 多位成員。加入方式:加入房產知識家入群審查官方帳號,依步驟輸入通關密碼 UUU990。
本文利率依財政部 2026 年 7 月公布的新青安補貼退場方式,以一段式機動利率、目前利率水準試算;實際利率、寬限期延長與貸款年限調整,以承貸銀行核定為準。
房仲宥來了
我在齊家不動產|陪你買好房團隊負責提供台中市地區房地產買賣服務,也可提供台中市外的諮詢和建議。我能夠提供專業房仲團隊和豐富的資源,從銷售到後續服務都能提供最優質的支援和協助。
加入 LINE 諮詢 →